Steuern aktuell
04.082023Abgeltung von Scheidungsfolgen schenkungssteuerpflichtig?
Autor: badewitz
geschrieben am 04.08.2023 09:49 Uhr, abgelegt in August 2023
Eine Schenkung unterliegt als freigebige Zuwendung der Schenkungsteuer, soweit der Beschenkte dadurch auf Kosten des Schenkers bereichert wird. Das gilt also nur, soweit eine Zuwendung nicht mit einer Gegenleistung im Zusammenhang steht.
 Der Bundesfinanzhof hatte daher Abfindungen, die im Fall einer Scheidung zur Abgeltung aller Scheidungsfolgen gezahlt werden, nicht als (steuerpflichtige) Schenkung beurteilt, weil der Verzicht auf z. B. Unterhalt und/oder Zugewinnausgleich als Gegenleistung für die Abfindung zu beurteilen sei. Das sollte selbst dann gelten, wenn die Abfindung – auch der Höhe nach – [...] >> weiterlesen
04.082023Exklusive Feier für Geschäftsführer-Verabschiedung
Autor: badewitz
geschrieben am 04.08.2023 09:48 Uhr, abgelegt in August 2023
Entstehen einem Arbeitnehmer Aufwendungen, die objektiv durch die besonderen beruflichen Verhältnisse des Arbeitnehmers veranlasst sind, können diese als Werbungskosten berücksichtigt werden. Nach der Rechtsprechung können danach z. B. Aufwendungen des Arbeitnehmers für eine Feier anlässlich seiner Beförderung oder seines Dienstjubiläums als Werbungskosten anerkannt werden.
 Auch eine Verabschiedung in den Ruhestand kann im Rahmen einer Gesamtwürdigung aller Umstände des Einzelfalls als „letzter Akt“ des aktiven Dienstes ganz überwiegend beruflichen Charakter haben und zur Anerkennung der Werbungskosten führen.
Bei der Beurteilung, ob abzugsfähige Werbungskosten vorliegen, sind insbesondere [...] >> weiterlesen
Auch eine Verabschiedung in den Ruhestand kann im Rahmen einer Gesamtwürdigung aller Umstände des Einzelfalls als „letzter Akt“ des aktiven Dienstes ganz überwiegend beruflichen Charakter haben und zur Anerkennung der Werbungskosten führen.Bei der Beurteilung, ob abzugsfähige Werbungskosten vorliegen, sind insbesondere [...] >> weiterlesen
04.082023Privates Geschäft: Nutzung durch Eltern des Eigentümers
Autor: badewitz
geschrieben am 04.08.2023 09:47 Uhr, abgelegt in August 2023
Grundstücksverkäufe unterliegen als private Veräußerungsgeschäfte der Einkommensteuer, wenn Anschaffung und Veräußerung innerhalb von 10 Jahren erfolgt sind.
 Eine Besteuerung erfolgt jedoch nicht, wenn die Immobilie während der gesamten Zeit zwischen Anschaffung und Veräußerung oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurde (vgl. § 23 Abs. 1 Nr. 1 EStG).
„Nutzung zu eigenen Wohnzwecken“ bedeutet in diesem Zusammenhang grundsätzlich, dass die Nutzung durch den (Teil-)Eigentümer persönlich erfolgen muss. Ausnahmsweise wird auch die alleinige Nutzung durch ein Kind, für [...] >> weiterlesen
Eine Besteuerung erfolgt jedoch nicht, wenn die Immobilie während der gesamten Zeit zwischen Anschaffung und Veräußerung oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurde (vgl. § 23 Abs. 1 Nr. 1 EStG).„Nutzung zu eigenen Wohnzwecken“ bedeutet in diesem Zusammenhang grundsätzlich, dass die Nutzung durch den (Teil-)Eigentümer persönlich erfolgen muss. Ausnahmsweise wird auch die alleinige Nutzung durch ein Kind, für [...] >> weiterlesen
04.082023Bürokratieabbau bei kleinen Photovoltaikanlagen
Autor: badewitz
geschrieben am 04.08.2023 09:47 Uhr, abgelegt in August 2023
Für bestimmte (kleine) Photovoltaikanlagen wurden durch das Jahressteuergesetz 2022 eine Einkommensteuerbefreiung sowie bei der Umsatzsteuer ein Steuersatz von 0 % für die Lieferung und Installation bestimmter Photovoltaikanlagen eingeführt.
 Aus Gründen des Bürokratieabbaus und der Verwaltungsökonomie lässt die Finanzverwaltung zu, dass Betreiber von Photovoltaikanlagen bei Betriebseröffnung auf die sonst erforderliche steuerliche Anzeige über die Aufnahme einer Erwerbstätigkeit nach § 138 Abs. 1 AO und die Übermittlung des Fragebogens zur steuerlichen Erfassung nach § 138 Abs. 1b AO an das zuständige Finanzamt verzichten, wenn folgende Voraussetzungen vorliegen:
- Der [...] >> weiterlesen
03.072023Pflegeversicherung: Höhere Beiträge ab 01.07.2023
Autor: badewitz
geschrieben am 03.07.2023 21:04 Uhr, abgelegt in Juli 2023
Im Zusammenhang mit einer Reform der Pflegeversicherung und aufgrund einer Entscheidung des Bundesverfassungsgerichts sollen ab 01.07.2023 die Beiträge zur sozialen Pflegeversicherung unter Berücksichtigung des wirtschaftlichen Erziehungsaufwands von Eltern angepasst werden.
 Der Grundbeitragssatz steigt dann um 0,35% auf 3,4% und der Zuschlag für über 23-jährige Kinderlose um 0,25% auf 0,6%.
Neu ist eine Beitragssatzreduzierung für das 2. bis 5. Kind (bis zur Vollendung des 25. Lebensjahres des Kindes) um jeweils 0,25%, die – wie der Kinderlosenzuschlag – nur auf den Arbeitnehmeranteil anzuwenden ist; der Arbeitgeberanteil [...] >> weiterlesen
Der Grundbeitragssatz steigt dann um 0,35% auf 3,4% und der Zuschlag für über 23-jährige Kinderlose um 0,25% auf 0,6%.Neu ist eine Beitragssatzreduzierung für das 2. bis 5. Kind (bis zur Vollendung des 25. Lebensjahres des Kindes) um jeweils 0,25%, die – wie der Kinderlosenzuschlag – nur auf den Arbeitnehmeranteil anzuwenden ist; der Arbeitgeberanteil [...] >> weiterlesen
03.072023Berufsausbildungskosten nach vorheriger langjähriger Berufstätigkeit
Autor: badewitz
geschrieben am 03.07.2023 09:04 Uhr, abgelegt in Juli 2023
Insbesondere für Ausbildungen, die privat zu finanzieren sind, entstehen u. a. Kosten durch Kurs-, Schul-, Studien- bzw. Prüfungsgebühren oder auswärtige Unterbringung. Dies betrifft z.B. die Ausbildung zum Piloten, zum Heilpraktiker oder das Studium an einer privaten Hochschule oder Universität.
 Der Werbungskostenabzug für Berufsausbildungskosten kommt jedoch nur dann in Betracht, wenn bereits vorher eine Erstausbildung abgeschlossen wurde. Dies setzt eine geordnete Ausbildung voraus, die auf der Grundlage von Rechts- oder Verwaltungsvorschriften oder Vorschriften eines Bildungsträgers mit einer Mindestdauer von 12 Monaten bei vollzeitiger Ausbildung durchgeführt [...] >> weiterlesen
03.072023Veräußerung eines Einfamilienhauses nach Ehescheidung
Autor: badewitz
geschrieben am 03.07.2023 09:03 Uhr, abgelegt in Juli 2023
Die Veräußerung einer Immobilie stellt ein steuerpflichtiges privates Veräußerungsgeschäft dar, sofern der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre beträgt. Wird das Objekt dagegen zwischen Anschaffung und Veräußerung oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt, ist die Veräußerung nicht steuerbar.
 In einer aktuellen Entscheidung hat sich der Bundesfinanzhof mit der Frage auseinandergesetzt, ob nach dem Auszug eines getrennt lebenden Ehepartners aus der vormaligen Ehewohnung die Nutzung durch das gemeinsame Kind dem ausgezogenen Miteigentümer als [...] >> weiterlesen
03.072023Erbfallkostenpauschale für Nacherben
Autor: badewitz
geschrieben am 03.07.2023 09:02 Uhr, abgelegt in Juli 2023
Hat ein Erblasser testamentarisch eine Vor- und Nacherbschaft verfügt, erben zivilrechtlich der Vorerbe und der Nacherbe nacheinander, aber beide vom ursprünglichen Erblasser. Erbschaftsteuerlich gilt dagegen nur der Vorerbe als Erbe des Erblassers (§ 6 Abs. 1 ErbStG), sodass sein (Vor-)Erwerb in vollem Umfang der Erbschaftsteuer unterliegt.
 Bei Eintritt des Nacherbfalls fällt ggf. erneut Erbschaftsteuer an, wobei das Verwandtschaftsverhältnis zum Vorerben maßgebend ist (§ 6 Abs. 2 Satz 1 ErbStG).
Im Rahmen der Ermittlung des steuerpflichtigen Erwerbs kann der Nacherbe zur Berücksichtigung von Erbfallkosten auch [...] >> weiterlesen
Bei Eintritt des Nacherbfalls fällt ggf. erneut Erbschaftsteuer an, wobei das Verwandtschaftsverhältnis zum Vorerben maßgebend ist (§ 6 Abs. 2 Satz 1 ErbStG).Im Rahmen der Ermittlung des steuerpflichtigen Erwerbs kann der Nacherbe zur Berücksichtigung von Erbfallkosten auch [...] >> weiterlesen
03.072023Finanzielle Beteiligung bei doppelter Haushaltsführung
Autor: badewitz
geschrieben am 03.07.2023 09:02 Uhr, abgelegt in Juli 2023
Ist aus beruflichen Gründen die Führung eines zweiten Hausstands am (auswärtigen) Beschäftigungsort neben dem Haupthausstand erforderlich, sind die Aufwendungen für den Hausstand am Beschäftigungsort im Rahmen der doppelten Haushaltsführung (§ 9 Abs. 1 Nr. 5 EStG) als Werbungskosten oder Betriebsausgaben abzugsfähig.
 Voraussetzung dafür ist u. a. eine ausreichende finanzielle Beteiligung an den Kosten der Lebensführung am Mittelpunkt der Lebensinteressen, dem Haupthausstand.
Diese Frage kann sich insbesondere dann stellen, wenn eine ledige Person weiter im Haushalt der Eltern lebt und dort den Haupthausstand unterhält. Die [...] >> weiterlesen
Voraussetzung dafür ist u. a. eine ausreichende finanzielle Beteiligung an den Kosten der Lebensführung am Mittelpunkt der Lebensinteressen, dem Haupthausstand.Diese Frage kann sich insbesondere dann stellen, wenn eine ledige Person weiter im Haushalt der Eltern lebt und dort den Haupthausstand unterhält. Die [...] >> weiterlesen
03.072023Vermietung von Ferienwohnungen über Vermittler mit Zusatzleistungen
Autor: badewitz
geschrieben am 03.07.2023 09:01 Uhr, abgelegt in Juli 2023
Die Wohnungsvermietung gehört einkommensteuerrechtlich zu den Einkünften aus Vermietung und Verpachtung; das gilt grundsätzlich auch für die Vermietung von Ferienwohnungen, die möbliert und mit Geschirr, Bettzeug usw. ausgestattet sind.
 Die Vermietung von Ferienwohnungen kann aber auch zu Einkünften aus Gewerbebetrieb führen, wenn sie „hotelmäßig“ erfolgt, d. h., wenn die Vermietung durch zusätzliche Nebenleistungen – wie z.B. (tägliche) Reinigung, Wäschewechsel, persönliche Betreuung oder auch dem Angebot von Mahlzeiten – einem Beherbergungsbetrieb ähnelt.
Der Bundesfinanzhof hat in einer Entscheidung klargestellt, dass eine Ferienwohnungsvermietung nicht gewerblich ist, wenn [...] >> weiterlesen
Die Vermietung von Ferienwohnungen kann aber auch zu Einkünften aus Gewerbebetrieb führen, wenn sie „hotelmäßig“ erfolgt, d. h., wenn die Vermietung durch zusätzliche Nebenleistungen – wie z.B. (tägliche) Reinigung, Wäschewechsel, persönliche Betreuung oder auch dem Angebot von Mahlzeiten – einem Beherbergungsbetrieb ähnelt.Der Bundesfinanzhof hat in einer Entscheidung klargestellt, dass eine Ferienwohnungsvermietung nicht gewerblich ist, wenn [...] >> weiterlesen
03.072023Keine Steuerermäßigung für Hausnotrufsystem
Autor: badewitz
geschrieben am 03.07.2023 09:01 Uhr, abgelegt in Juli 2023
Bei Aufwendungen für die Inanspruchnahme haushaltsnaher Dienstleistungen kann unter bestimmten Voraussetzungen eine Steuerermäßigung in Anspruch genommen werden. Unter haushaltsnahen Dienstleistungen werden dabei Leistungen verstanden, die eine hinreichende Nähe zur Haushaltsführung aufweisen oder damit im Zusammenhang stehen (vgl. § 35a EStG).
 Auch die Aufwendungen für ein Hausnotrufsystem können als haushaltsnahe Dienstleistungen zu qualifizieren sein. Nach der Rechtsprechung des Bundesfinanzhofs ist insoweit zu unterscheiden:
Für ein von einer Pflegeeinrichtung bereitgestelltes und mit einer Betreuungspauschale abgegoltenes Notrufsystem, das innerhalb einer Wohnung im Rahmen des „Betreuten Wohnens“ Notfallhilfe durch [...] >> weiterlesen
Auch die Aufwendungen für ein Hausnotrufsystem können als haushaltsnahe Dienstleistungen zu qualifizieren sein. Nach der Rechtsprechung des Bundesfinanzhofs ist insoweit zu unterscheiden:Für ein von einer Pflegeeinrichtung bereitgestelltes und mit einer Betreuungspauschale abgegoltenes Notrufsystem, das innerhalb einer Wohnung im Rahmen des „Betreuten Wohnens“ Notfallhilfe durch [...] >> weiterlesen
03.072023Berücksichtigung von Verlusten aus ausländischen Betriebsstätten
Autor: badewitz
geschrieben am 03.07.2023 08:56 Uhr, abgelegt in Juli 2023
Ausländische Einkünfte, die in einem Land erzielt werden, mit dem ein Doppelbesteuerungsabkommen (DBA) besteht, werden im Inland grundsätzlich nach zwei unterschiedlichen Regelungen behandelt:
 Anrechnungsmethode: Die Einkünfte werden im Inland erfasst; die im Ausland gezahlte Steuer wird regelmäßig auf die inländische Steuer angerechnet.
Freistellungsmethode: Die Besteuerung erfolgt ausschließlich im Ausland; ggf. wirken sich die Einkünfte auf die Höhe des Steuersatzes für im Inland steuerpflichtige Einkünfte aus (sog. Progressionsvorbehalt; § 32b EStG).
Für Einkünfte aus ausländischen Betriebsstätten sehen die in den DBAs vereinbarten Regelungen mit den jeweiligen EU-Mitgliedstaaten [...] >> weiterlesen
Anrechnungsmethode: Die Einkünfte werden im Inland erfasst; die im Ausland gezahlte Steuer wird regelmäßig auf die inländische Steuer angerechnet.Freistellungsmethode: Die Besteuerung erfolgt ausschließlich im Ausland; ggf. wirken sich die Einkünfte auf die Höhe des Steuersatzes für im Inland steuerpflichtige Einkünfte aus (sog. Progressionsvorbehalt; § 32b EStG).
Für Einkünfte aus ausländischen Betriebsstätten sehen die in den DBAs vereinbarten Regelungen mit den jeweiligen EU-Mitgliedstaaten [...] >> weiterlesen
01.062023Steuerermäßigung für Dienstleistungen und Handwerker
Autor: badewitz
geschrieben am 01.06.2023 16:26 Uhr, abgelegt in Juni 2023
Für Aufwendungen im Zusammenhang mit Erhaltungs-, Renovierungs-, Instandsetzungs- und Modernisierungsarbeiten in einem im EU-/EWR-Raum liegenden privaten Haushalt oder der Pflege des dazugehörigen Grundstücks kann eine Steuerermäßigung in Form eines Abzugs von der Einkommensteuer in Anspruch genommen werden (siehe § 35a Abs. 2 und 3 EStG).
Die Steuerermäßigung beträgt 20% der Arbeitskosten für
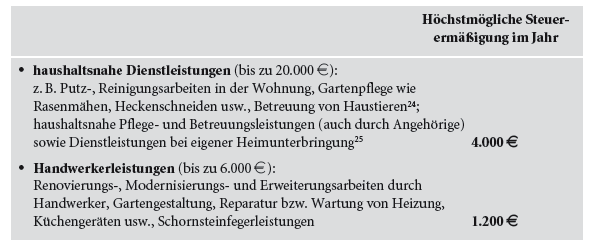
Pflege- und Betreuungsleistungen im Haushalt des Betreuten26 erbracht werden. Zum „Haushalt“ können auch mehrere räumlich voneinander getrennte Orte (z.B. Zweit-, Wochenend- oder Ferienwohnungen) gehören. Auch Leistungen, die außerhalb der Grundstücksgrenzen erbracht werden, können [...] >> weiterlesen
Die Steuerermäßigung beträgt 20% der Arbeitskosten für
Pflege- und Betreuungsleistungen im Haushalt des Betreuten26 erbracht werden. Zum „Haushalt“ können auch mehrere räumlich voneinander getrennte Orte (z.B. Zweit-, Wochenend- oder Ferienwohnungen) gehören. Auch Leistungen, die außerhalb der Grundstücksgrenzen erbracht werden, können [...] >> weiterlesen
01.062023Erhöhung der Betriebsausgabenpauschalen 2023
Autor: badewitz
geschrieben am 01.06.2023 16:25 Uhr, abgelegt in Juni 2023
Erhöhung der Betriebsausgabenpauschalen für bestimmte Berufsgruppen ab 2023
Bestimmte freiberuflich bzw. selbständig tätige Berufsgruppen haben die Möglichkeit, statt der tatsächlichen Kosten eine Betriebsausgabenpauschale zu berücksichtigen. Dies soll der Vereinfachung dienen und bietet den Vorteil, dass die einzelnen Ausgaben nicht detailliert aufgezeichnet werden müssen.
 Der Abzug tatsächlicher Betriebsausgaben kann jedoch günstiger sein, zumal dann auch Fahrt- bzw. Reisekosten, Verpflegungsmehraufwendungen und die Kosten bzw. Pauschalen für das häusliche Arbeitszimmer oder den Heimarbeitsplatz einbezogen werden können.
Aufgrund der Inflation steigen die tatsächlichen Betriebsausgaben, während betragsmäßig begrenzte Pauschalen gleichbleibend [...] >> weiterlesen
Bestimmte freiberuflich bzw. selbständig tätige Berufsgruppen haben die Möglichkeit, statt der tatsächlichen Kosten eine Betriebsausgabenpauschale zu berücksichtigen. Dies soll der Vereinfachung dienen und bietet den Vorteil, dass die einzelnen Ausgaben nicht detailliert aufgezeichnet werden müssen.
Der Abzug tatsächlicher Betriebsausgaben kann jedoch günstiger sein, zumal dann auch Fahrt- bzw. Reisekosten, Verpflegungsmehraufwendungen und die Kosten bzw. Pauschalen für das häusliche Arbeitszimmer oder den Heimarbeitsplatz einbezogen werden können.Aufgrund der Inflation steigen die tatsächlichen Betriebsausgaben, während betragsmäßig begrenzte Pauschalen gleichbleibend [...] >> weiterlesen
01.062023Erstattung von Vorsteuerbeträgen aus sog. Drittstaaten
Autor: badewitz
geschrieben am 01.06.2023 16:24 Uhr, abgelegt in Juni 2023
In Deutschland ansässige Unternehmer bzw. Unternehmen, die ausländische Leistungen in einem Nicht-EU-Staat bezogen und entsprechende Vorsteuerbeträge (z.B. anlässlich von Geschäftsreisen) entrichtet und selbst keine steuerpflichtigen Umsätze in dem jeweiligen Staat erbracht haben, können sich die ausländische Vorsteuer erstatten lassen (Vorsteuer-Vergütungsverfahren).
 Eine Vergütung der Vorsteuer erfolgt jedoch regelmäßig nur in den Drittstaaten, zu denen bezüglich der Vorsteuererstattung eine sog. Gegenseitigkeit besteht.
Im Gegensatz zum elektronischen Verfahren bei der Erstattung von Vorsteuerbeträgen aus EU-Mitgliedstaaten (über das BZSt-Online-Portal) können Vergütungsanträge gegenüber Drittstaaten nur direkt bei der ausländischen [...] >> weiterlesen
Eine Vergütung der Vorsteuer erfolgt jedoch regelmäßig nur in den Drittstaaten, zu denen bezüglich der Vorsteuererstattung eine sog. Gegenseitigkeit besteht.Im Gegensatz zum elektronischen Verfahren bei der Erstattung von Vorsteuerbeträgen aus EU-Mitgliedstaaten (über das BZSt-Online-Portal) können Vergütungsanträge gegenüber Drittstaaten nur direkt bei der ausländischen [...] >> weiterlesen
