Steuern aktuell
18.092026Verfassungsrechtliche Zweifel an der Höhe der Aussetzungszinsen vor 20
Autor: badewitz
geschrieben am 18.09.2026 11:05 Uhr, abgelegt in Oktober 2026
Verfassungsrechtliche Zweifel an der Höhe der Aussetzungszinsen vor 2019
Wird gegen Steuerbescheide Einspruch eingelegt oder Klage erhoben und möchte der Steuerschuldner erreichen, dass er die festgesetzte Steuer bis zum Abschluss des Rechtsbehelfsverfahrens nicht zahlen muss, kann er die „Aussetzung der Vollziehung“ beantragen. Stellt sich später heraus, dass die Steuerfestsetzung richtig war, fallen Aussetzungszinsen an. Diese werden für den Zeitraum ab Eingang des Rechtsbehelfs bis zum Ende der Aussetzung berechnet und betragen 0,5 % für jeden vollen Monat der Aussetzung (§§ 237, 238 Abs. 1 Abgabenordnung).
Davon [...] >> weiterlesen
18.092026Gesetzliche Regelung zur Kassenpflicht geplant
Autor: badewitz
geschrieben am 18.09.2026 11:03 Uhr, abgelegt in Oktober 2026
Gesetzliche Regelung zur Kassenpflicht geplant
Durch gesetzliche Regelung sind zahlreiche Maßnahmen zur Bekämpfung von Steuerhinterziehung insbesondere im Zusammenhang mit Kasseneinnahmen geplant. So sollen alle Selbständigen – Land- und Forstwirte, Gewerbetreibende und Freiberufler – mit einem Gesamtumsatz von mehr als 100.000 Euro verpflichtet werden, eine elektronische Kasse zu führen. Die Möglichkeit zur Nutzung einer offenen Ladenkasse würde damit entfallen. Ein Verstoß gegen die Kassenpflicht soll mit einem Bußgeld von bis zu 25.000 Euro geahndet werden können.
 Dafür sollen alle Unternehmer von der papierhaften Belegausgabepflicht befreit werden. Insbesondere [...] >> weiterlesen
Durch gesetzliche Regelung sind zahlreiche Maßnahmen zur Bekämpfung von Steuerhinterziehung insbesondere im Zusammenhang mit Kasseneinnahmen geplant. So sollen alle Selbständigen – Land- und Forstwirte, Gewerbetreibende und Freiberufler – mit einem Gesamtumsatz von mehr als 100.000 Euro verpflichtet werden, eine elektronische Kasse zu führen. Die Möglichkeit zur Nutzung einer offenen Ladenkasse würde damit entfallen. Ein Verstoß gegen die Kassenpflicht soll mit einem Bußgeld von bis zu 25.000 Euro geahndet werden können.
Dafür sollen alle Unternehmer von der papierhaften Belegausgabepflicht befreit werden. Insbesondere [...] >> weiterlesen18.092026Bundesverfassungsgericht: Verhandlung zur Verfassungsmäßigkeit der Erb
Autor: badewitz
geschrieben am 18.09.2026 11:01 Uhr, abgelegt in Oktober 2026
Bundesverfassungsgericht: Verhandlung zur Verfassungsmäßigkeit der Erbschaftsteuer
Das aktuelle Erbschaftsteuer- und Schenkungsteuerrecht sieht für Erwerber von betrieblichem Vermögen verschiedene Begünstigungen vor, wie z. B. den (vollständigen) Erlass der darauf entfallenden Steuer. Für sonstiges Vermögen, insbesondere für Privatvermögen, bestehen keine vergleichbaren Begünstigungen. Gegen diese Ungleichbehandlung ist Beschwerde beim Bundesverfassungsgericht eingelegt worden.
Die Verfassungsbeschwerde betrifft insbesondere die Frage, ob die erbschaft- und schenkungsteuerlichen Vorschriften sowie die bewertungsrechtlichen Regelungen beim Übergang von betrieblichem Vermögen mit dem Grundgesetz vereinbar sind bzw. ob Erwerbe von Privatvermögen verfassungsrechtlich benachteiligt werden.
Das Bundesverfassungsgericht hat jetzt [...] >> weiterlesen
18.092026Dienstleistungs- und Handwerkerrechnungen bis Jahresende bezahlen
Autor: badewitz
geschrieben am 18.09.2026 10:58 Uhr, abgelegt in Oktober 2026
Dienstleistungs- und Handwerkerrechnungen bis Jahresende bezahlen
Für Ausgaben in Privathaushalten, z. B. für Putzhilfen, Reinigungsarbeiten oder Gartenpflege, aber auch für Pflege- und Betreuungsleistungen, kann eine Steuerermäßigung in Höhe von 20 % der Kosten, höchstens 4.000 Euro jährlich, beantragt werden. Für (Arbeitslohn-)Kosten im Zusammenhang mit Handwerkerleistungen (Wartungs-, Renovierungs- und Reparaturarbeiten, Erweiterungsmaßnahmen, Gartengestaltung etc.) gilt ein Ermäßigungshöchstbetrag von 1.200 Euro (§ 35a Abs. 2 und Abs. 3 EStG).
Weitere Voraussetzungen für die Inanspruchnahme der Steuerermäßigungen ist das Vorliegen einer Rechnung und die unbare Zahlung auf ein Konto des [...] >> weiterlesen
18.092026Vorsteuerabzug: Zeitpunkt bei Rechnungsberichtigung
Autor: badewitz
geschrieben am 18.09.2026 10:51 Uhr, abgelegt in Oktober 2026
Vorsteuerabzug: Zeitpunkt bei Rechnungsberichtigung
Eine Voraussetzung für den Vorsteuerabzug ist u. a., dass der Leistungsempfänger eine nach den §§ 14, 14a UStG ausgestellte Rechnung besitzt. Die Rechnung muss insbesondere die folgenden Angaben enthalten:
Eine Voraussetzung für den Vorsteuerabzug ist u. a., dass der Leistungsempfänger eine nach den §§ 14, 14a UStG ausgestellte Rechnung besitzt.
Die Rechnung muss insbesondere die folgenden Angaben enthalten:- den vollständigen Namen und die vollständige Anschrift des leistenden Unternehmers und des Leistungsempfängers,
- die Steuernummer oder die Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers,
- das Ausstellungsdatum der Rechnung,
- eine eindeutige Rechnungsnummer,
- die Menge und die Art (handelsübliche Bezeichnung) der gelieferten Gegenstände oder den Umfang und die Art der sonstigen Leistung,
- den Zeitpunkt der Lieferung oder sonstigen Leistung,
- das [...] >> weiterlesen
18.092026Doppelte Haushaltsführung in einem Wohnmobil?
Autor: badewitz
geschrieben am 18.09.2026 10:48 Uhr, abgelegt in Oktober 2026
Doppelte Haushaltsführung in einem Wohnmobil?
Notwendige Mehraufwendungen, die einem Arbeitnehmer wegen einer beruflich veranlassten doppelten Haushaltsführung entstehen, können als Werbungskosten steuermindernd geltend gemacht werden. Eine doppelte Haushaltsführung liegt vor, wenn der Arbeitnehmer außerhalb des Ortes seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält und auch am Ort der ersten Tätigkeitsstätte wohnt. Der Abzug von Kosten für „die Nutzung der Unterkunft“ am Beschäftigungsort ist allerdings auf 1.000 Euro monatlich beschränkt.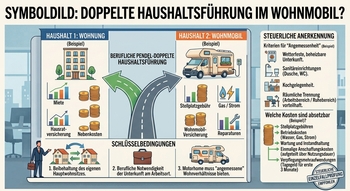
In einem aktuellen Fall hatte das Finanzgericht Baden-Württemberg zu entscheiden, ob für die Anerkennung einer doppelten Haushaltsführung auch [...] >> weiterlesen
Notwendige Mehraufwendungen, die einem Arbeitnehmer wegen einer beruflich veranlassten doppelten Haushaltsführung entstehen, können als Werbungskosten steuermindernd geltend gemacht werden. Eine doppelte Haushaltsführung liegt vor, wenn der Arbeitnehmer außerhalb des Ortes seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält und auch am Ort der ersten Tätigkeitsstätte wohnt. Der Abzug von Kosten für „die Nutzung der Unterkunft“ am Beschäftigungsort ist allerdings auf 1.000 Euro monatlich beschränkt.
In einem aktuellen Fall hatte das Finanzgericht Baden-Württemberg zu entscheiden, ob für die Anerkennung einer doppelten Haushaltsführung auch [...] >> weiterlesen
18.092026Geplante Einkommensteuerreform 2027
Autor: badewitz
geschrieben am 18.09.2026 10:43 Uhr, abgelegt in Oktober 2026
Geplante Einkommensteuerreform 2027
Das Bundesfinanzministerium hat den Entwurf eines Einkommensteuerreformgesetzes 2027 veröffentlicht. Inflationsbedingt soll der Einkommensteuertarif für 2027 und 2028 durch Anhebung des Grundfreibetrags von 12.348 Euro auf 12.564 Euro bzw. auf 12.900 Euro für 2028 angepasst werden. Zur Gegenfinanzierung ist vorgesehen, die oberen Tarifstufen zu ändern und einen neuen Spitzensteuersatz von 47 % ab einem zu versteuernden Einkommen (bei Ledigen) von 280.000 Euro einzuführen. Im Ergebnis werden so die Steuersenkungen bei höheren Einkommen teilweise wieder abgebaut. Ledige mit einem zu versteuernden Einkommen von ca. [...] >> weiterlesen
Das Bundesfinanzministerium hat den Entwurf eines Einkommensteuerreformgesetzes 2027 veröffentlicht. Inflationsbedingt soll der Einkommensteuertarif für 2027 und 2028 durch Anhebung des Grundfreibetrags von 12.348 Euro auf 12.564 Euro bzw. auf 12.900 Euro für 2028 angepasst werden. Zur Gegenfinanzierung ist vorgesehen, die oberen Tarifstufen zu ändern und einen neuen Spitzensteuersatz von 47 % ab einem zu versteuernden Einkommen (bei Ledigen) von 280.000 Euro einzuführen.
Im Ergebnis werden so die Steuersenkungen bei höheren Einkommen teilweise wieder abgebaut. Ledige mit einem zu versteuernden Einkommen von ca. [...] >> weiterlesen19.082026Kein dauerndes Getrenntleben als Voraussetzung für die Zusammenveranla
Autor: badewitz
geschrieben am 19.08.2026 11:55 Uhr, abgelegt in September 2026
Kein dauerndes Getrenntleben als Voraussetzung für die Zusammenveranlagung
Ehegatten können regelmäßig im Jahr der Heirat für das ganze Jahr zur Einkommensteuer zusammenveranlagt werden und damit den regelmäßig günstigeren Splitting-Tarif in Anspruch nehmen. Dies gilt auch, wenn die Ehe erst am Ende des Jahres geschlossen wird, denn es reicht aus, wenn die Ehegatten im Kalenderjahr nicht dauernd getrennt gelebt haben (vgl. § 26 Abs. 1 Satz 1 EStG). Ein Tag in dem Jahr, in dem eine Lebens- und Wirtschaftsgemeinschaft bestanden hat, ist also ausreichend. Eine [...] >> weiterlesen
Ehegatten können regelmäßig im Jahr der Heirat für das ganze Jahr zur Einkommensteuer zusammenveranlagt werden und damit den regelmäßig günstigeren Splitting-Tarif in Anspruch nehmen. Dies gilt auch, wenn die Ehe erst am Ende des Jahres geschlossen wird, denn es reicht aus, wenn die Ehegatten im Kalenderjahr nicht dauernd getrennt gelebt haben (vgl. § 26 Abs. 1 Satz 1 EStG).
Ein Tag in dem Jahr, in dem eine Lebens- und Wirtschaftsgemeinschaft bestanden hat, ist also ausreichend. Eine [...] >> weiterlesen19.082026Ermittlung der ortsüblichen Miete bei Vermietungseinkünften
Autor: badewitz
geschrieben am 19.08.2026 11:50 Uhr, abgelegt in September 2026
Ermittlung der ortsüblichen Miete bei Vermietungseinkünften
Bei einer verbilligten Vermietung z. B. an Angehörige, wie Kinder, Eltern oder Geschwister, zu Wohnzwecken ist zu beachten, dass eine sog. Entgeltlichkeitsgrenze eingehalten werden muss, wenn der Werbungskostenabzug in voller Höhe erhalten bleiben soll. Diese Grenze beträgt 66 % der ortsüblichen Miete (§ 21 Abs. 2 Satz 2 EStG).
Auch bei Vereinbarung einer Miete von 50 % der ortsüblichen Miete und mehr, jedoch weniger als 66 %, ist eine volle Anerkennung der Werbungskosten möglich, wenn eine positive Totalüberschussprognose vorliegt. [...] >> weiterlesen
19.082026Übernahme von Renovierungs- und Umbaukosten durch den Mieter
Autor: badewitz
geschrieben am 19.08.2026 11:48 Uhr, abgelegt in September 2026
Übernahme von Renovierungs- und Umbaukosten durch den Mieter
In der Regel hat der Mieter neben der Miete die Betriebskosten zu zahlen. Dagegen sind Erhaltungsaufwendungen, Renovierungen usw. vom Eigentümer zu tragen. Aber insbesondere bei einer Neuvermietung kann auch vereinbart werden, dass z. B. größerer Renovierungsaufwand vom Mieter zu übernehmen ist; dies kann auch unter Anrechnung auf die Miete erfolgen.
Die eigentlich vom Eigentümer zu tragenden, aber vom Mieter übernommenen Aufwendungen sind daher auch beim Eigentümer als Einkünfte aus Vermietung und Verpachtung zu versteuern. Denn Einnahmen können [...] >> weiterlesen
19.082026Erstattung von Vorsteuerbeträgen aus EU-Mitgliedstaaten
Autor: badewitz
geschrieben am 19.08.2026 11:43 Uhr, abgelegt in September 2026
Erstattung von Vorsteuerbeträgen aus EU-Mitgliedstaaten
In Deutschland ansässige Unternehmer, die zum Vorsteuerabzug berechtigt sind und im Zusammenhang mit ihrer unternehmerischen Tätigkeit im Ausland Vorsteuerbeträge entrichtet haben (z. B. anlässlich einer Geschäftsreise oder als Aussteller bei einer Messe), können diese regelmäßig in einem besonderen Verfahren vergütet bekommen.
Das Vergütungsverfahren ist grundsätzlich für Unternehmer vorgesehen, die in dem Staat, in dem die Erstattung beantragt wird, keine steuerpflichtigen Umsätze erzielen, d. h. somit nicht dem „normalen“ Besteuerungsverfahren unterliegen und deshalb in diesem Staat keine Umsatzsteuer-Anmeldungen abzugeben haben.
Anträge auf Erstattung [...] >> weiterlesen
19.082026Aufwendungen für Renovierung im Zusammenhang mit Veräußerung keine Wer
Autor: badewitz
geschrieben am 19.08.2026 11:40 Uhr, abgelegt in September 2026
Aufwendungen für Renovierung im Zusammenhang mit Veräußerung keine Werbungskosten
Aufwendungen im Zusammenhang mit der Vermietung einer Wohnung bzw. eines Gebäudes sind regelmäßig als Werbungskosten abzugsfähig. Sofern Aufwendungen aber mit der Veräußerung des Objekts im Zusammenhang stehen, handelt es sich um Veräußerungskosten, die sich steuerlich nur auswirken, wenn der Veräußerungsgewinn als sog. Spekulationsgeschäft (§ 23 EStG) steuerpflichtig ist. Bei Aufwendungen, die im zeitlichen Zusammenhang mit der Veräußerung anfallen, kann die Zuordnung zum Veräußerungsgeschäft oder zu den Vemietungseinkünften schwierig sein.
Verpflichtet sich der Verkäufer im Kaufvertrag, bestimmte [...] >> weiterlesen
Aufwendungen im Zusammenhang mit der Vermietung einer Wohnung bzw. eines Gebäudes sind regelmäßig als Werbungskosten abzugsfähig. Sofern Aufwendungen aber mit der Veräußerung des Objekts im Zusammenhang stehen, handelt es sich um Veräußerungskosten, die sich steuerlich nur auswirken, wenn der Veräußerungsgewinn als sog. Spekulationsgeschäft (§ 23 EStG) steuerpflichtig ist.
Bei Aufwendungen, die im zeitlichen Zusammenhang mit der Veräußerung anfallen, kann die Zuordnung zum Veräußerungsgeschäft oder zu den Vemietungseinkünften schwierig sein.Verpflichtet sich der Verkäufer im Kaufvertrag, bestimmte [...] >> weiterlesen
19.082026Kein Übergang des Sonderausgabenabzugs für Baudenkmäler etc. nach § 10
Autor: badewitz
geschrieben am 19.08.2026 11:36 Uhr, abgelegt in September 2026
Kein Übergang des Sonderausgabenabzugs für Baudenkmäler etc. nach § 10f EStG auf Erben
Aufwendungen für Baumaßnahmen an einem eigenen Gebäude können nach § 10f Abs. 1 Satz 1 EStG wie Sonderausgaben abgezogen werden, wenn das Gebäude in einem förmlich festgelegten Sanierungs- oder städtebaulichen Entwicklungsgebiet liegt (§ 7h EStG) oder ein Baudenkmal ist (§ 7i EStG) und zu eigenen Wohnzwecken genutzt wird. Die Aufwendungen können im Jahr des Abschlusses der Baumaßnahme und in den neun folgenden Jahren mit jeweils bis zu 9 % der bescheinigten [...] >> weiterlesen
Aufwendungen für Baumaßnahmen an einem eigenen Gebäude können nach § 10f Abs. 1 Satz 1 EStG wie Sonderausgaben abgezogen werden, wenn das Gebäude in einem förmlich festgelegten Sanierungs- oder städtebaulichen Entwicklungsgebiet liegt (§ 7h EStG) oder ein Baudenkmal ist (§ 7i EStG) und zu eigenen Wohnzwecken genutzt wird.
Die Aufwendungen können im Jahr des Abschlusses der Baumaßnahme und in den neun folgenden Jahren mit jeweils bis zu 9 % der bescheinigten [...] >> weiterlesen19.082026Betriebsstätte bei einem Selbständigen als Ziel von Fahrten von der Wo
Autor: badewitz
geschrieben am 19.08.2026 11:33 Uhr, abgelegt in September 2026
Betriebsstätte bei einem Selbständigen als Ziel von Fahrten von der Wohnung
So wie es bei einem Arbeitnehmer wichtig ist, die erste Tätigkeitsstätte festzustellen, gilt dies bei einem Selbständigen hinsichtlich der Betriebsstätte. Fahrten von der Wohnung zur ersten Tätigkeitsstätte bzw. zur Betriebsstätte werden steuerlich unabhängig vom Verkehrsmittel grundsätzlich durch die Entfernungspauschale in Höhe von 38 Cent berücksichtigt. Für andere berufliche bzw. betrieblich veranlasste Fahrten können die tatsächlich entstandenen Kosten oder – bei Verwendung eines PKW – eine Pauschale von 30 Cent für jeden gefahrenen Kilometer [...] >> weiterlesen
So wie es bei einem Arbeitnehmer wichtig ist, die erste Tätigkeitsstätte festzustellen, gilt dies bei einem Selbständigen hinsichtlich der Betriebsstätte. Fahrten von der Wohnung zur ersten Tätigkeitsstätte bzw. zur Betriebsstätte werden steuerlich unabhängig vom Verkehrsmittel grundsätzlich durch die Entfernungspauschale in Höhe von 38 Cent berücksichtigt.
Für andere berufliche bzw. betrieblich veranlasste Fahrten können die tatsächlich entstandenen Kosten oder – bei Verwendung eines PKW – eine Pauschale von 30 Cent für jeden gefahrenen Kilometer [...] >> weiterlesen19.082026Verfassungsmäßigkeit des Grundfreibetrags 2023
Autor: badewitz
geschrieben am 19.08.2026 11:27 Uhr, abgelegt in September 2026
Verfassungsmäßigkeit des Grundfreibetrags 2023
Der steuerliche Grundfreibetrag soll sicherstellen, dass das Existenzminimum nicht besteuert wird. Insbesondere aufgrund von Preiserhöhungen im Energiebereich bestand in der letzten Zeit regelmäßig Anlass, den Grundfreibetrag anzupassen, da dieser das sozialhilferechtliche Existenzminimum (bestehend aus dem Regelbedarf, Unterkunftskosten und Heizkosten) sonst nicht mehr abgedeckt hätte. So wurde der steuerliche Grundfreibetrag für die Jahre 2024 auf 11.784 Euro, für 2025 auf 12.096 Euro sowie für 2026 auf 12.348 Euro angehoben.
Das Finanzgericht Münster hat nun entschieden, dass keine Bedenken bezüglich der Verfassungsmäßigkeit des [...] >> weiterlesen
