Steuern aktuell
18.102026Sonderausgaben 2026
Autor: badewitz
geschrieben am 18.10.2026 11:49 Uhr, abgelegt in November 2026
Sonderausgaben 2026
Bestimmte Aufwendungen, die weder Betriebsausgaben noch Werbungskosten bei den einzelnen Einkunftsarten sind, können als Sonderausgaben vom Gesamtbetrag der Einkünfte abgezogen werden. Sie wirken sich zum Teil unbegrenzt, meistens jedoch nur begrenzt aus (siehe Anlage).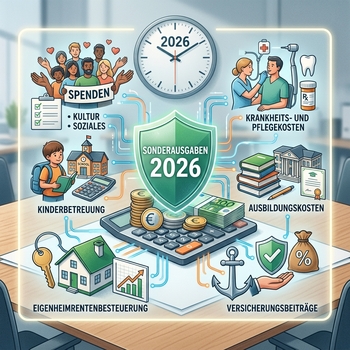
Sonderausgaben, die für das Kalenderjahr 2026 berücksichtigt werden sollen, sind regelmäßig bis spätestens 31.12.2026 zu leisten.
Bei einer Überweisung gilt als Zahlungszeitpunkt der Tag, an dem die Bank den Überweisungsauftrag erhält bzw. dieser online veranlasst wird.
Wird mittels Girocard oder Kreditkarte gezahlt, ist der Abfluss mit der Unterschrift auf dem Beleg (bzw. [...] >> weiterlesen
Bestimmte Aufwendungen, die weder Betriebsausgaben noch Werbungskosten bei den einzelnen Einkunftsarten sind, können als Sonderausgaben vom Gesamtbetrag der Einkünfte abgezogen werden. Sie wirken sich zum Teil unbegrenzt, meistens jedoch nur begrenzt aus (siehe Anlage).
Sonderausgaben, die für das Kalenderjahr 2026 berücksichtigt werden sollen, sind regelmäßig bis spätestens 31.12.2026 zu leisten.
Bei einer Überweisung gilt als Zahlungszeitpunkt der Tag, an dem die Bank den Überweisungsauftrag erhält bzw. dieser online veranlasst wird.
Wird mittels Girocard oder Kreditkarte gezahlt, ist der Abfluss mit der Unterschrift auf dem Beleg (bzw. [...] >> weiterlesen
18.102026Pflicht zur Ausstellung von E-Rechnungen ab 01.01.2027
Autor: badewitz
geschrieben am 18.10.2026 11:45 Uhr, abgelegt in November 2026
Pflicht zur Ausstellung von E-Rechnungen ab 01.01.2027
Seit dem 01.01.2025 sind inländische Unternehmer verpflichtet, elektronische Rechnungen (E-Rechnungen) empfangen zu können. Die Bereitstellung eines E-Mail-Postfachs reicht dafür aus.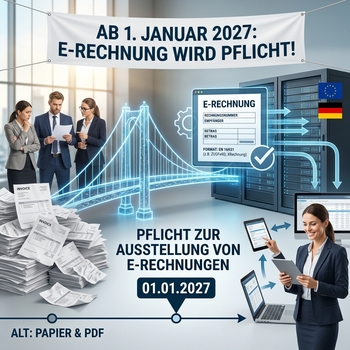
Für die zeitgleich eingeführte Pflicht, bei Umsätzen zwischen zwei inländischen Unternehmern (sog. B2B-Umsätze) die Abrechnung mittels E-Rechnung durchzuführen, gilt eine Übergangsfrist. Danach ist es für in den Jahren 2025 und 2026 ausgeführte Umsätze weiterhin zulässig, Rechnungen in Papierform oder – vorbehaltlich der Zustimmung des Empfängers – in einem nicht strukturierten elektronischen Format (z. B. als PDF-Datei) auszustellen und zu [...] >> weiterlesen
Seit dem 01.01.2025 sind inländische Unternehmer verpflichtet, elektronische Rechnungen (E-Rechnungen) empfangen zu können. Die Bereitstellung eines E-Mail-Postfachs reicht dafür aus.
Für die zeitgleich eingeführte Pflicht, bei Umsätzen zwischen zwei inländischen Unternehmern (sog. B2B-Umsätze) die Abrechnung mittels E-Rechnung durchzuführen, gilt eine Übergangsfrist. Danach ist es für in den Jahren 2025 und 2026 ausgeführte Umsätze weiterhin zulässig, Rechnungen in Papierform oder – vorbehaltlich der Zustimmung des Empfängers – in einem nicht strukturierten elektronischen Format (z. B. als PDF-Datei) auszustellen und zu [...] >> weiterlesen
18.102026Privates Veräußerungsgeschäft: Grundstücksübertragung im Rahmen des Zu
Autor: badewitz
geschrieben am 18.10.2026 11:42 Uhr, abgelegt in November 2026
Privates Veräußerungsgeschäft: Grundstücksübertragung im Rahmen des Zugewinnausgleichs als Anschaffung
Beträgt der Zeitraum zwischen Anschaffung und Veräußerung bei Grundstücken nicht mehr als 10 Jahre, ist ein dabei erzielter Gewinn im Rahmen der sonstigen Einkünfte als privates Veräußerungsgeschäft steuerpflichtig (§ 22 Nr. 2, § 23 EStG). Bei unentgeltlichem Erwerb sind dem Erwerber dabei sowohl der ursprüngliche Anschaffungszeitpunkt (für die Ermittlung des 10-Jahres-Zeitraums) als auch die ursprünglichen Anschaffungskosten zuzurechnen (§ 23 Abs. 1 Satz 3 EStG).
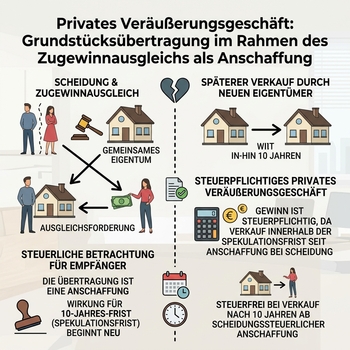
Werden in einem Scheidungsverfahren zum Ausgleich eines Zugewinnausgleichsanspruchs Grundstücke übertragen, ist daher von [...] >> weiterlesen
Beträgt der Zeitraum zwischen Anschaffung und Veräußerung bei Grundstücken nicht mehr als 10 Jahre, ist ein dabei erzielter Gewinn im Rahmen der sonstigen Einkünfte als privates Veräußerungsgeschäft steuerpflichtig (§ 22 Nr. 2, § 23 EStG). Bei unentgeltlichem Erwerb sind dem Erwerber dabei sowohl der ursprüngliche Anschaffungszeitpunkt (für die Ermittlung des 10-Jahres-Zeitraums) als auch die ursprünglichen Anschaffungskosten zuzurechnen (§ 23 Abs. 1 Satz 3 EStG).
Werden in einem Scheidungsverfahren zum Ausgleich eines Zugewinnausgleichsanspruchs Grundstücke übertragen, ist daher von [...] >> weiterlesen
18.102026Vermögensverlust durch Trickbetrug keine außergewöhnliche Belastung
Autor: badewitz
geschrieben am 18.10.2026 11:41 Uhr, abgelegt in November 2026
Vermögensverlust durch Trickbetrug keine außergewöhnliche Belastung
Erwachsen einem Steuerpflichtigen zwangsläufig größere Aufwendungen als der Mehrzahl anderer Steuerpflichtiger gleicher Einkommensverhältnisse und gleichen Familienstands, können die Aufwendungen im Rahmen der außergewöhnlichen Belastungen vom Gesamtbetrag der Einkünfte abgezogen werden (§ 33 Abs. 1 bis 3 EStG).
Fraglich ist, ob auch durch Straftaten verursachte Vermögensverluste für einen Abzug in Betracht kommen. Für Lösegeldzahlungen wurde das durch die Rechtsprechung bejaht.11 Zahlungen aufgrund einer Erpressung wurden dagegen nicht zum Abzug zugelassen, wenn sich das Erpressungsopfer durch strafbares oder sozialwidriges Verhalten selbst erpressbar [...] >> weiterlesen
Erwachsen einem Steuerpflichtigen zwangsläufig größere Aufwendungen als der Mehrzahl anderer Steuerpflichtiger gleicher Einkommensverhältnisse und gleichen Familienstands, können die Aufwendungen im Rahmen der außergewöhnlichen Belastungen vom Gesamtbetrag der Einkünfte abgezogen werden (§ 33 Abs. 1 bis 3 EStG).
Fraglich ist, ob auch durch Straftaten verursachte Vermögensverluste für einen Abzug in Betracht kommen. Für Lösegeldzahlungen wurde das durch die Rechtsprechung bejaht.11 Zahlungen aufgrund einer Erpressung wurden dagegen nicht zum Abzug zugelassen, wenn sich das Erpressungsopfer durch strafbares oder sozialwidriges Verhalten selbst erpressbar [...] >> weiterlesen
18.102026Künstlersozialabgabe steigt im Jahr 2027 auf 5,0 %
Autor: badewitz
geschrieben am 18.10.2026 11:37 Uhr, abgelegt in November 2026
Künstlersozialabgabe steigt im Jahr 2027 auf 5,0 %
Auf Entgelte und Vergütungen für künstlerische oder publizistische Werke bzw. Leistungen ist eine Künstlersozialabgabe abzuführen, mit der die Renten-, Kranken- und Pflegeversicherung selbständiger Künstler usw. mitfinanziert wird. Die Abgabe ist vor allem von Unternehmen wie z. B. Theatern, Verlagen, Galerien, aus Funk und Fernsehen oder auch von Werbeagenturen zu zahlen, soweit sie entsprechende Leistungen in Anspruch nehmen.
Abgabepflichtig sind aber auch alle anderen Unternehmer, die regelmäßig Aufträge für Werbung, Internetauftritte, Layouts, Anzeigen, Prospekte, Kataloge oder Verpackungen an selbständige [...] >> weiterlesen
Auf Entgelte und Vergütungen für künstlerische oder publizistische Werke bzw. Leistungen ist eine Künstlersozialabgabe abzuführen, mit der die Renten-, Kranken- und Pflegeversicherung selbständiger Künstler usw. mitfinanziert wird. Die Abgabe ist vor allem von Unternehmen wie z. B. Theatern, Verlagen, Galerien, aus Funk und Fernsehen oder auch von Werbeagenturen zu zahlen, soweit sie entsprechende Leistungen in Anspruch nehmen.
Abgabepflichtig sind aber auch alle anderen Unternehmer, die regelmäßig Aufträge für Werbung, Internetauftritte, Layouts, Anzeigen, Prospekte, Kataloge oder Verpackungen an selbständige [...] >> weiterlesen
18.102026Geringwertige Wirtschaftsgüter noch bis Jahresende 2026 anschaffen
Autor: badewitz
geschrieben am 18.10.2026 11:34 Uhr, abgelegt in November 2026
Geringwertige Wirtschaftsgüter noch bis Jahresende 2026 anschaffen
Abnutzbare bewegliche und selbständig nutzbare Wirtschaftsgüter des Anlagevermögens (z. B. Büroeinrichtungen) können im Jahr der Anschaffung in voller Höhe abgeschrieben werden, wenn die Anschaffungsund Herstellungskosten des Wirtschaftsguts 800 Euro nicht übersteigen. Entscheidend für den Zeitpunkt der Anschaffung ist regelmäßig die Lieferung, d. h., wenn der Erwerber über das Wirtschaftsgut verfügen kann.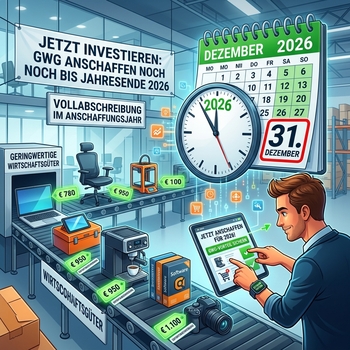
Damit sich die Aufwendungen für diese sog. geringwertigen Wirtschaftsgüter (GWG) noch im laufenden Kalenderjahr in voller Höhe auswirken, muss die Anschaffung bis zum 31.12.2026 erfolgen.
Für Wirtschaftsgüter bis 1.000 [...] >> weiterlesen
Abnutzbare bewegliche und selbständig nutzbare Wirtschaftsgüter des Anlagevermögens (z. B. Büroeinrichtungen) können im Jahr der Anschaffung in voller Höhe abgeschrieben werden, wenn die Anschaffungsund Herstellungskosten des Wirtschaftsguts 800 Euro nicht übersteigen. Entscheidend für den Zeitpunkt der Anschaffung ist regelmäßig die Lieferung, d. h., wenn der Erwerber über das Wirtschaftsgut verfügen kann.
Damit sich die Aufwendungen für diese sog. geringwertigen Wirtschaftsgüter (GWG) noch im laufenden Kalenderjahr in voller Höhe auswirken, muss die Anschaffung bis zum 31.12.2026 erfolgen.
Für Wirtschaftsgüter bis 1.000 [...] >> weiterlesen
18.102026Zwangsläufigkeit von Fahrtkosten zur Pflege eines Angehörigen
Autor: badewitz
geschrieben am 18.10.2026 11:31 Uhr, abgelegt in November 2026
Zwangsläufigkeit von Fahrtkosten zur Pflege eines Angehörigen
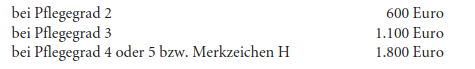
Wird in der eigenen Wohnung oder in der Wohnung eines Pflegebedürftigen die Pflege persönlich und unentgeltlich durchgeführt, kann der Pflegende anstelle einer Steuerermäßigung nach § 33 EStG (außergewöhnliche Belastungen) regelmäßig den Pflege-Pauschbetrag nach § 33b EStG geltend machen; dieser beträgt:
Eine zumutbare Belastung wird hier nicht angerechnet.
Voraussetzung für die Geltendmachung des Pflege-Pauschbetrags ist, dass eine persönliche Beziehung zum Betreuten besteht.
Das Finanzgericht Münster hat entschieden, dass mit der Pflege eines Angehörigen (im Streitfall der Mutter) im Zusammenhang stehende Aufwendungen für [...] >> weiterlesen
Wird in der eigenen Wohnung oder in der Wohnung eines Pflegebedürftigen die Pflege persönlich und unentgeltlich durchgeführt, kann der Pflegende anstelle einer Steuerermäßigung nach § 33 EStG (außergewöhnliche Belastungen) regelmäßig den Pflege-Pauschbetrag nach § 33b EStG geltend machen; dieser beträgt:
Eine zumutbare Belastung wird hier nicht angerechnet.
Voraussetzung für die Geltendmachung des Pflege-Pauschbetrags ist, dass eine persönliche Beziehung zum Betreuten besteht.
Das Finanzgericht Münster hat entschieden, dass mit der Pflege eines Angehörigen (im Streitfall der Mutter) im Zusammenhang stehende Aufwendungen für [...] >> weiterlesen
18.102026Lohnsteuer-Ermäßigung
Autor: badewitz
geschrieben am 18.10.2026 11:24 Uhr, abgelegt in November 2026
Lohnsteuer-Ermäßigung
Freibetrag beim Lohnsteuerabzug
Erhöhte Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen können bei Arbeitnehmern bereits beim Lohnsteuerabzug berücksichtigt werden. Die steuermindernde Wirkung tritt dann sofort bei der monatlichen Lohn-/Gehaltszahlung und nicht erst im Rahmen der Einkommensteuer-Veranlagung ein. Der Antrag auf Lohnsteuer-Ermäßigung ist mit amtlichem Vordruck beim Finanzamt zu stellen; die Finanzverwaltung speichert diese Lohnsteuerabzugsdaten in der ELStAM-Datenbank.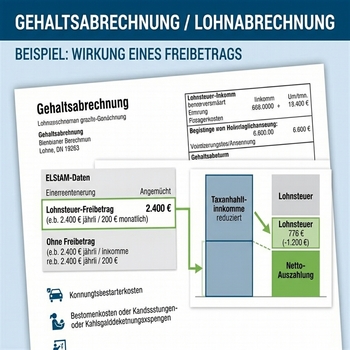
Ab dem 01.10.2026 kann ein Lohnsteuer-Freibetrag für 2027 beantragt werden, der für längstens zwei Kalenderjahre gilt. Bis zum 30.11.2026 kann auch noch ein Antrag auf Lohnsteuer-Ermäßigung für das laufende Jahr 2026 [...] >> weiterlesen
Freibetrag beim Lohnsteuerabzug
Erhöhte Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen können bei Arbeitnehmern bereits beim Lohnsteuerabzug berücksichtigt werden. Die steuermindernde Wirkung tritt dann sofort bei der monatlichen Lohn-/Gehaltszahlung und nicht erst im Rahmen der Einkommensteuer-Veranlagung ein. Der Antrag auf Lohnsteuer-Ermäßigung ist mit amtlichem Vordruck beim Finanzamt zu stellen; die Finanzverwaltung speichert diese Lohnsteuerabzugsdaten in der ELStAM-Datenbank.
Ab dem 01.10.2026 kann ein Lohnsteuer-Freibetrag für 2027 beantragt werden, der für längstens zwei Kalenderjahre gilt. Bis zum 30.11.2026 kann auch noch ein Antrag auf Lohnsteuer-Ermäßigung für das laufende Jahr 2026 [...] >> weiterlesen
18.092026Verfassungsrechtliche Zweifel an der Höhe der Aussetzungszinsen vor 20
Autor: badewitz
geschrieben am 18.09.2026 11:05 Uhr, abgelegt in Oktober 2026
Verfassungsrechtliche Zweifel an der Höhe der Aussetzungszinsen vor 2019
Wird gegen Steuerbescheide Einspruch eingelegt oder Klage erhoben und möchte der Steuerschuldner erreichen, dass er die festgesetzte Steuer bis zum Abschluss des Rechtsbehelfsverfahrens nicht zahlen muss, kann er die „Aussetzung der Vollziehung“ beantragen. Stellt sich später heraus, dass die Steuerfestsetzung richtig war, fallen Aussetzungszinsen an. Diese werden für den Zeitraum ab Eingang des Rechtsbehelfs bis zum Ende der Aussetzung berechnet und betragen 0,5 % für jeden vollen Monat der Aussetzung (§§ 237, 238 Abs. 1 Abgabenordnung).
Davon [...] >> weiterlesen
18.092026Gesetzliche Regelung zur Kassenpflicht geplant
Autor: badewitz
geschrieben am 18.09.2026 11:03 Uhr, abgelegt in Oktober 2026
Gesetzliche Regelung zur Kassenpflicht geplant
Durch gesetzliche Regelung sind zahlreiche Maßnahmen zur Bekämpfung von Steuerhinterziehung insbesondere im Zusammenhang mit Kasseneinnahmen geplant. So sollen alle Selbständigen – Land- und Forstwirte, Gewerbetreibende und Freiberufler – mit einem Gesamtumsatz von mehr als 100.000 Euro verpflichtet werden, eine elektronische Kasse zu führen. Die Möglichkeit zur Nutzung einer offenen Ladenkasse würde damit entfallen. Ein Verstoß gegen die Kassenpflicht soll mit einem Bußgeld von bis zu 25.000 Euro geahndet werden können.
 Dafür sollen alle Unternehmer von der papierhaften Belegausgabepflicht befreit werden. Insbesondere [...] >> weiterlesen
Durch gesetzliche Regelung sind zahlreiche Maßnahmen zur Bekämpfung von Steuerhinterziehung insbesondere im Zusammenhang mit Kasseneinnahmen geplant. So sollen alle Selbständigen – Land- und Forstwirte, Gewerbetreibende und Freiberufler – mit einem Gesamtumsatz von mehr als 100.000 Euro verpflichtet werden, eine elektronische Kasse zu führen. Die Möglichkeit zur Nutzung einer offenen Ladenkasse würde damit entfallen. Ein Verstoß gegen die Kassenpflicht soll mit einem Bußgeld von bis zu 25.000 Euro geahndet werden können.
Dafür sollen alle Unternehmer von der papierhaften Belegausgabepflicht befreit werden. Insbesondere [...] >> weiterlesen18.092026Bundesverfassungsgericht: Verhandlung zur Verfassungsmäßigkeit der Erb
Autor: badewitz
geschrieben am 18.09.2026 11:01 Uhr, abgelegt in Oktober 2026
Bundesverfassungsgericht: Verhandlung zur Verfassungsmäßigkeit der Erbschaftsteuer
Das aktuelle Erbschaftsteuer- und Schenkungsteuerrecht sieht für Erwerber von betrieblichem Vermögen verschiedene Begünstigungen vor, wie z. B. den (vollständigen) Erlass der darauf entfallenden Steuer. Für sonstiges Vermögen, insbesondere für Privatvermögen, bestehen keine vergleichbaren Begünstigungen. Gegen diese Ungleichbehandlung ist Beschwerde beim Bundesverfassungsgericht eingelegt worden.
Die Verfassungsbeschwerde betrifft insbesondere die Frage, ob die erbschaft- und schenkungsteuerlichen Vorschriften sowie die bewertungsrechtlichen Regelungen beim Übergang von betrieblichem Vermögen mit dem Grundgesetz vereinbar sind bzw. ob Erwerbe von Privatvermögen verfassungsrechtlich benachteiligt werden.
Das Bundesverfassungsgericht hat jetzt [...] >> weiterlesen
18.092026Dienstleistungs- und Handwerkerrechnungen bis Jahresende bezahlen
Autor: badewitz
geschrieben am 18.09.2026 10:58 Uhr, abgelegt in Oktober 2026
Dienstleistungs- und Handwerkerrechnungen bis Jahresende bezahlen
Für Ausgaben in Privathaushalten, z. B. für Putzhilfen, Reinigungsarbeiten oder Gartenpflege, aber auch für Pflege- und Betreuungsleistungen, kann eine Steuerermäßigung in Höhe von 20 % der Kosten, höchstens 4.000 Euro jährlich, beantragt werden. Für (Arbeitslohn-)Kosten im Zusammenhang mit Handwerkerleistungen (Wartungs-, Renovierungs- und Reparaturarbeiten, Erweiterungsmaßnahmen, Gartengestaltung etc.) gilt ein Ermäßigungshöchstbetrag von 1.200 Euro (§ 35a Abs. 2 und Abs. 3 EStG).
Weitere Voraussetzungen für die Inanspruchnahme der Steuerermäßigungen ist das Vorliegen einer Rechnung und die unbare Zahlung auf ein Konto des [...] >> weiterlesen
18.092026Vorsteuerabzug: Zeitpunkt bei Rechnungsberichtigung
Autor: badewitz
geschrieben am 18.09.2026 10:51 Uhr, abgelegt in Oktober 2026
Vorsteuerabzug: Zeitpunkt bei Rechnungsberichtigung
Eine Voraussetzung für den Vorsteuerabzug ist u. a., dass der Leistungsempfänger eine nach den §§ 14, 14a UStG ausgestellte Rechnung besitzt. Die Rechnung muss insbesondere die folgenden Angaben enthalten:
Eine Voraussetzung für den Vorsteuerabzug ist u. a., dass der Leistungsempfänger eine nach den §§ 14, 14a UStG ausgestellte Rechnung besitzt.
Die Rechnung muss insbesondere die folgenden Angaben enthalten:- den vollständigen Namen und die vollständige Anschrift des leistenden Unternehmers und des Leistungsempfängers,
- die Steuernummer oder die Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers,
- das Ausstellungsdatum der Rechnung,
- eine eindeutige Rechnungsnummer,
- die Menge und die Art (handelsübliche Bezeichnung) der gelieferten Gegenstände oder den Umfang und die Art der sonstigen Leistung,
- den Zeitpunkt der Lieferung oder sonstigen Leistung,
- das [...] >> weiterlesen
18.092026Doppelte Haushaltsführung in einem Wohnmobil?
Autor: badewitz
geschrieben am 18.09.2026 10:48 Uhr, abgelegt in Oktober 2026
Doppelte Haushaltsführung in einem Wohnmobil?
Notwendige Mehraufwendungen, die einem Arbeitnehmer wegen einer beruflich veranlassten doppelten Haushaltsführung entstehen, können als Werbungskosten steuermindernd geltend gemacht werden. Eine doppelte Haushaltsführung liegt vor, wenn der Arbeitnehmer außerhalb des Ortes seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält und auch am Ort der ersten Tätigkeitsstätte wohnt. Der Abzug von Kosten für „die Nutzung der Unterkunft“ am Beschäftigungsort ist allerdings auf 1.000 Euro monatlich beschränkt.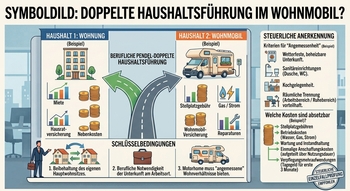
In einem aktuellen Fall hatte das Finanzgericht Baden-Württemberg zu entscheiden, ob für die Anerkennung einer doppelten Haushaltsführung auch [...] >> weiterlesen
Notwendige Mehraufwendungen, die einem Arbeitnehmer wegen einer beruflich veranlassten doppelten Haushaltsführung entstehen, können als Werbungskosten steuermindernd geltend gemacht werden. Eine doppelte Haushaltsführung liegt vor, wenn der Arbeitnehmer außerhalb des Ortes seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält und auch am Ort der ersten Tätigkeitsstätte wohnt. Der Abzug von Kosten für „die Nutzung der Unterkunft“ am Beschäftigungsort ist allerdings auf 1.000 Euro monatlich beschränkt.
In einem aktuellen Fall hatte das Finanzgericht Baden-Württemberg zu entscheiden, ob für die Anerkennung einer doppelten Haushaltsführung auch [...] >> weiterlesen
18.092026Geplante Einkommensteuerreform 2027
Autor: badewitz
geschrieben am 18.09.2026 10:43 Uhr, abgelegt in Oktober 2026
Geplante Einkommensteuerreform 2027
Das Bundesfinanzministerium hat den Entwurf eines Einkommensteuerreformgesetzes 2027 veröffentlicht. Inflationsbedingt soll der Einkommensteuertarif für 2027 und 2028 durch Anhebung des Grundfreibetrags von 12.348 Euro auf 12.564 Euro bzw. auf 12.900 Euro für 2028 angepasst werden. Zur Gegenfinanzierung ist vorgesehen, die oberen Tarifstufen zu ändern und einen neuen Spitzensteuersatz von 47 % ab einem zu versteuernden Einkommen (bei Ledigen) von 280.000 Euro einzuführen. Im Ergebnis werden so die Steuersenkungen bei höheren Einkommen teilweise wieder abgebaut. Ledige mit einem zu versteuernden Einkommen von ca. [...] >> weiterlesen
Das Bundesfinanzministerium hat den Entwurf eines Einkommensteuerreformgesetzes 2027 veröffentlicht. Inflationsbedingt soll der Einkommensteuertarif für 2027 und 2028 durch Anhebung des Grundfreibetrags von 12.348 Euro auf 12.564 Euro bzw. auf 12.900 Euro für 2028 angepasst werden. Zur Gegenfinanzierung ist vorgesehen, die oberen Tarifstufen zu ändern und einen neuen Spitzensteuersatz von 47 % ab einem zu versteuernden Einkommen (bei Ledigen) von 280.000 Euro einzuführen.
Im Ergebnis werden so die Steuersenkungen bei höheren Einkommen teilweise wieder abgebaut. Ledige mit einem zu versteuernden Einkommen von ca. [...] >> weiterlesen