Dezember 2026
18.112026Inventur am Ende des Wirtschaftsjahrs
Autor: badewitz
geschrieben am 18.11.2026 04:53 Uhr, abgelegt in Dezember 2026
Inventur am Ende des Wirtschaftsjahrs
Die Verpflichtung zur Inventur4 ergibt sich aus den §§ 240 bis 241a Handelsgesetzbuch sowie aus den §§ 140 und 141 AO. Nach diesen Vorschriften sind Jahresabschlüsse aufgrund jährlicher Bestandsaufnahmen zu erstellen. Eine Inventur ist danach nur erforderlich, wenn bilanziert wird. Die ordnungsgemäße Inventur ist eine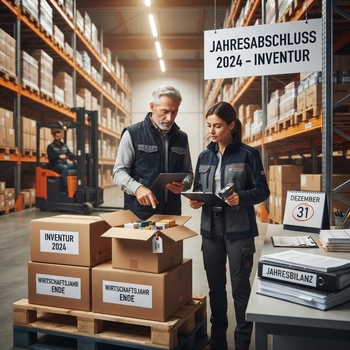 Voraussetzung für die Ordnungsmäßigkeit der Buchführung. Bei nicht ordnungsmäßiger Buchführung kann das Finanzamt den Gewinn teilweise oder vollständig schätzen.
Das Inventar muss die Überprüfung der Mengen und der angesetzten Werte ermöglichen. Es ist daher notwendig, dass [...] >> weiterlesen
Die Verpflichtung zur Inventur4 ergibt sich aus den §§ 240 bis 241a Handelsgesetzbuch sowie aus den §§ 140 und 141 AO. Nach diesen Vorschriften sind Jahresabschlüsse aufgrund jährlicher Bestandsaufnahmen zu erstellen. Eine Inventur ist danach nur erforderlich, wenn bilanziert wird. Die ordnungsgemäße Inventur ist eine
Voraussetzung für die Ordnungsmäßigkeit der Buchführung. Bei nicht ordnungsmäßiger Buchführung kann das Finanzamt den Gewinn teilweise oder vollständig schätzen.Das Inventar muss die Überprüfung der Mengen und der angesetzten Werte ermöglichen. Es ist daher notwendig, dass [...] >> weiterlesen
18.112026Doppelte Haushaltsführung bei einem Selbständigen
Autor: badewitz
geschrieben am 18.11.2026 04:50 Uhr, abgelegt in Dezember 2026
Doppelte Haushaltsführung bei einem Selbständigen
Bei einem Arbeitnehmer sind Aufwendungen für eine beruflich begründete doppelte Haushaltsführung im Rahmen der Einkommensermittlung als Werbungskosten abzugsfähig. Eine doppelte Haushaltsführung liegt nur vor, wenn der Arbeitnehmer neben seinem (Familien-)Wohnsitz auch am Ort seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält (vgl. § 9 Abs. 1 Satz 3 Nr. 5 EStG).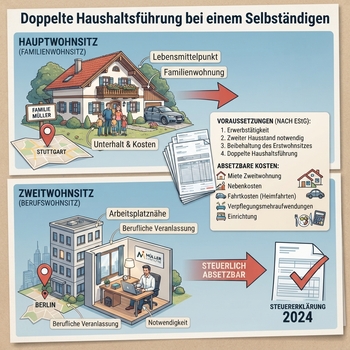 Neben den Aufwendungen für die Unterkunft am Arbeitsort sind auch Aufwendungen für eine wöchentliche Familienheimfahrt und Pauschalen für Verpflegungsmehraufwand als Werbungskosten abzugsfähig.
Bei einem Selbständigen gelten die gleichen Grundsätze. Statt der [...] >> weiterlesen
Bei einem Arbeitnehmer sind Aufwendungen für eine beruflich begründete doppelte Haushaltsführung im Rahmen der Einkommensermittlung als Werbungskosten abzugsfähig. Eine doppelte Haushaltsführung liegt nur vor, wenn der Arbeitnehmer neben seinem (Familien-)Wohnsitz auch am Ort seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält (vgl. § 9 Abs. 1 Satz 3 Nr. 5 EStG).
Neben den Aufwendungen für die Unterkunft am Arbeitsort sind auch Aufwendungen für eine wöchentliche Familienheimfahrt und Pauschalen für Verpflegungsmehraufwand als Werbungskosten abzugsfähig.Bei einem Selbständigen gelten die gleichen Grundsätze. Statt der [...] >> weiterlesen
18.112026Sachzuwendungen an Arbeitnehmer (z. B. anlässlich von Betriebs- oder W
Autor: badewitz
geschrieben am 18.11.2026 04:45 Uhr, abgelegt in Dezember 2026
Sachzuwendungen an Arbeitnehmer (z. B. anlässlich von Betriebs- oder Weihnachtsfeiern)
Aufwendungen des Arbeitgebers für Sachleistungen oder Geschenke an seine Arbeitnehmer können regelmäßig als Betriebsausgaben geltend gemacht werden; sie sind allerdings grundsätzlich beim Arbeitnehmer lohnsteuer- und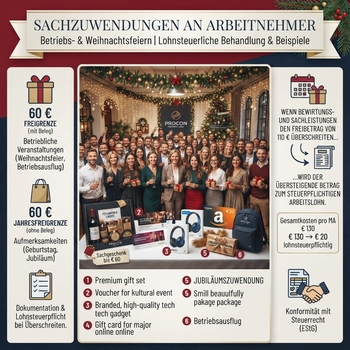 sozialversicherungspflichtig. Unter anderem gelten für die folgenden Sachzuwendungen aber steuer- und sozialversicherungsrechtliche Vergünstigungen:
Übliche Aufmerksamkeiten aus einem besonderen persönlichen Anlass (z. B. Blumen, Wein oder ein Buch zum Geburtstag oder zur Hochzeit) bleiben lohnsteuerfrei, wenn der Wert des Geschenks die Freigrenze von 60 Euro brutto je Anlass nicht überschreitet; Sozialversicherungsbeiträge [...] >> weiterlesen
Aufwendungen des Arbeitgebers für Sachleistungen oder Geschenke an seine Arbeitnehmer können regelmäßig als Betriebsausgaben geltend gemacht werden; sie sind allerdings grundsätzlich beim Arbeitnehmer lohnsteuer- und
sozialversicherungspflichtig. Unter anderem gelten für die folgenden Sachzuwendungen aber steuer- und sozialversicherungsrechtliche Vergünstigungen:Übliche Aufmerksamkeiten aus einem besonderen persönlichen Anlass (z. B. Blumen, Wein oder ein Buch zum Geburtstag oder zur Hochzeit) bleiben lohnsteuerfrei, wenn der Wert des Geschenks die Freigrenze von 60 Euro brutto je Anlass nicht überschreitet; Sozialversicherungsbeiträge [...] >> weiterlesen
18.112026Weihnachtsfeier für Partnerfirmen
Autor: badewitz
geschrieben am 18.11.2026 04:41 Uhr, abgelegt in Dezember 2026
Weihnachtsfeier für Partnerfirmen
Betriebsveranstaltungen, an denen auch Kunden und Partnerfirmen teilnehmen, bergen regelmäßig Konfliktpotential bei steuerlichen Außenprüfungen. Eine wichtige Rolle spielt danach die Abgrenzung zwischen ausschließlich eigenbetrieblichem Interesse einerseits – mit entsprechender Möglichkeit zum vollumfänglichen Betriebsausgabenabzug – und Vorteilsgewährung an die Teilnehmer andererseits – und die daraus resultierende Nichtabzugsfähigkeit der Aufwendungen, wenn die Freigrenze für Geschenke von 50 Euro pro Person nach § 4 Abs. 5 Nr. 1 EStG überschritten wird.
Das Finanzgericht Sachsen-Anhalt hatte aktuell über die steuerliche Behandlung der Aufwendungen für Weihnachts- bzw. Jahresabschlussveranstaltungen [...] >> weiterlesen
Betriebsveranstaltungen, an denen auch Kunden und Partnerfirmen teilnehmen, bergen regelmäßig Konfliktpotential bei steuerlichen Außenprüfungen. Eine wichtige Rolle spielt danach die Abgrenzung zwischen ausschließlich eigenbetrieblichem Interesse einerseits – mit entsprechender Möglichkeit zum vollumfänglichen
Betriebsausgabenabzug – und Vorteilsgewährung an die Teilnehmer andererseits – und die daraus resultierende Nichtabzugsfähigkeit der Aufwendungen, wenn die Freigrenze für Geschenke von 50 Euro pro Person nach § 4 Abs. 5 Nr. 1 EStG überschritten wird.Das Finanzgericht Sachsen-Anhalt hatte aktuell über die steuerliche Behandlung der Aufwendungen für Weihnachts- bzw. Jahresabschlussveranstaltungen [...] >> weiterlesen
18.112026Ausweis von gewillkürtem Betriebsvermögen
Autor: badewitz
geschrieben am 18.11.2026 04:38 Uhr, abgelegt in Dezember 2026
Ausweis von gewillkürtem Betriebsvermögen
Wirtschaftsgüter, die nicht überwiegend betrieblich genutzt werden, aber in einem gewissen objektiven Zusammenhang mit dem Betrieb stehen, können dem Betriebsvermögen zugeordnet werden, wenn die betriebliche Nutzung mindestens 10 % und höchstens 50 % beträgt (sog. gewillkürtes Betriebsvermögen).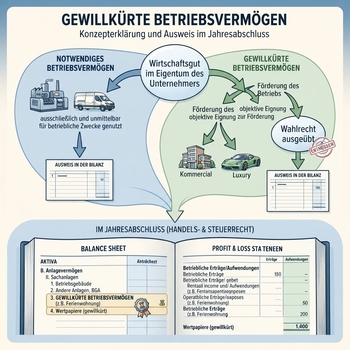 Dies gilt unabhängig von der Gewinnermittlungsart, d. h. sowohl für Bilanzierende als auch für Selbständige, die ihren Gewinn durch Einnahmenüberschussrechnung ermitteln (z. B. Freiberufler).
Zu beachten ist, dass z. B. der Gewinn aus dem Verkauf eines PKW, der dem gewillkürten Betriebsvermögen zugeordnet wurde, grundsätzlich in [...] >> weiterlesen
Wirtschaftsgüter, die nicht überwiegend betrieblich genutzt werden, aber in einem gewissen objektiven Zusammenhang mit dem Betrieb stehen, können dem Betriebsvermögen zugeordnet werden, wenn die betriebliche Nutzung mindestens 10 % und höchstens 50 % beträgt (sog. gewillkürtes Betriebsvermögen).
Dies gilt unabhängig von der Gewinnermittlungsart, d. h. sowohl für Bilanzierende als auch für Selbständige, die ihren Gewinn durch Einnahmenüberschussrechnung ermitteln (z. B. Freiberufler).Zu beachten ist, dass z. B. der Gewinn aus dem Verkauf eines PKW, der dem gewillkürten Betriebsvermögen zugeordnet wurde, grundsätzlich in [...] >> weiterlesen
18.112026Steuerbefreiung für ein Familienheim bei lediglich beabsichtigter Eige
Autor: badewitz
geschrieben am 18.11.2026 04:34 Uhr, abgelegt in Dezember 2026
Steuerbefreiung für ein Familienheim bei lediglich beabsichtigter Eigennutzung
Wird bei einem Erwerb von Todes wegen auch selbstgenutztes Wohneigentum auf den Ehegatten oder Kinder übertragen, kann dies unter bestimmten Voraussetzungen erbschaftsteuerfrei bleiben. Hierfür muss der Erbe unverzüglich nach dem Todesfall in das Familienheim einziehen und es dauerhaft selbst bewohnen. Ferner ist erforderlich, dass der Erblasser (d. h. der Verstorbene) das Familienheim tatsächlich zu eigenen
Wohnzwecken genutzt hat oder aus zwingenden Gründen an einer Selbstnutzung gehindert war.
Im Streitfall lebte der Erblasser nicht im Familienheim, sondern zusammen mit [...] >> weiterlesen
Wird bei einem Erwerb von Todes wegen auch selbstgenutztes Wohneigentum auf den Ehegatten oder Kinder übertragen, kann dies unter bestimmten Voraussetzungen erbschaftsteuerfrei bleiben. Hierfür muss der Erbe unverzüglich nach dem Todesfall in das Familienheim einziehen und es dauerhaft selbst bewohnen. Ferner ist erforderlich,
dass der Erblasser (d. h. der Verstorbene) das Familienheim tatsächlich zu eigenenWohnzwecken genutzt hat oder aus zwingenden Gründen an einer Selbstnutzung gehindert war.
Im Streitfall lebte der Erblasser nicht im Familienheim, sondern zusammen mit [...] >> weiterlesen
18.112026Regelmäßig wiederkehrende Einnahmen und Ausgaben zum Jahreswechsel bei
Autor: badewitz
geschrieben am 18.11.2026 04:26 Uhr, abgelegt in Dezember 2026
Regelmäßig wiederkehrende Einnahmen und Ausgaben zum Jahreswechsel bei Einnahmenüberschussrechnung und Überschusseinkünften
Bei nichtbilanzierenden Steuerzahlern mit Gewinnermittlung durch Einnahmenüberschussrechnung (§ 4 Abs. 3 EStG) oder bei Einkünften aus nichtselbständiger Arbeit, bei Vermietungs- und Kapitaleinkünften sowie bei sonstigen Einkünften (Überschusseinkünften) werden Einnahmen und Ausgaben grundsätzlich in dem Kalenderjahr steuerlich berücksichtigt, in dem sie zu- bzw. abgeflossen sind (vgl. § 11 EStG). Maßgeblich ist grundsätzlich die Erlangung bzw. der Verlust der wirtschaftlichen Verfügungsmacht.
Beim Zufluss von Einnahmen ist z. B. der Zeitpunkt der Entgegennahme von Bargeld, eines Schecks oder die Gutschrift auf dem Bankkonto maßgebend. [...] >> weiterlesen
Bei nichtbilanzierenden Steuerzahlern mit Gewinnermittlung durch Einnahmenüberschussrechnung (§ 4 Abs. 3 EStG) oder bei Einkünften aus nichtselbständiger Arbeit, bei Vermietungs- und Kapitaleinkünften sowie bei sonstigen Einkünften (Überschusseinkünften) werden Einnahmen und Ausgaben grundsätzlich in dem Kalenderjahr steuerlich berücksichtigt, in dem sie zu- bzw. abgeflossen sind (vgl. § 11 EStG). Maßgeblich ist grundsätzlich die Erlangung bzw. der Verlust der wirtschaftlichen Verfügungsmacht.
Beim Zufluss von Einnahmen ist z. B. der Zeitpunkt der Entgegennahme von Bargeld, eines Schecks oder die Gutschrift auf dem Bankkonto maßgebend. [...] >> weiterlesen
