Doppelte Haushaltsführung bei einem Selbständigen
Autor: badewitz
geschrieben am 18.11.2026 04:50 Uhr, abgelegt in Dezember 2026
Doppelte Haushaltsführung bei einem Selbständigen
Bei einem Arbeitnehmer sind Aufwendungen für eine beruflich begründete doppelte Haushaltsführung im Rahmen der Einkommensermittlung als Werbungskosten abzugsfähig. Eine doppelte Haushaltsführung liegt nur vor, wenn der Arbeitnehmer neben seinem (Familien-)Wohnsitz auch am Ort seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält (vgl. § 9 Abs. 1 Satz 3 Nr. 5 EStG).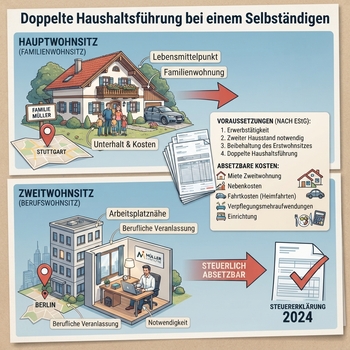 Neben den Aufwendungen für die Unterkunft am Arbeitsort sind auch Aufwendungen für eine wöchentliche Familienheimfahrt und Pauschalen für Verpflegungsmehraufwand als Werbungskosten abzugsfähig.
Bei einem Selbständigen gelten die gleichen Grundsätze. Statt der „ersten Tätigkeitsstätte“ (die es bei einem Selbständigen begrifflich nicht gibt), kommt es darauf an, dass neben der Hauptwohnung eine weitere Wohnung am Ort, an dem die Tätigkeit „schwerpunktmäßig“ ausgeübt wird, vorhanden ist. Zu beachten ist allerdings, dass der abzugsfähige Aufwand für Unterkunftskosten für Arbeitnehmer und Selbständige auf
1.000 Euro monatlich beschränkt ist; Familienheimfahrten können nur für eine Fahrt wöchentlich berücksichtigt werden und sind auch nur eingeschränkt als Betriebsausgaben abzugsfähig, sodass ggf. ein Teil der Kfz-Kosten für diese Fahrten nicht abgezogen werden kann.
