Weihnachtsfeier für Partnerfirmen
Autor: badewitz
geschrieben am 18.11.2026 04:41 Uhr, abgelegt in Dezember 2026
Weihnachtsfeier für Partnerfirmen
Betriebsveranstaltungen, an denen auch Kunden und Partnerfirmen teilnehmen, bergen regelmäßig Konfliktpotential bei steuerlichen Außenprüfungen. Eine wichtige Rolle spielt danach die Abgrenzung zwischen ausschließlich eigenbetrieblichem Interesse einerseits – mit entsprechender Möglichkeit zum vollumfänglichen 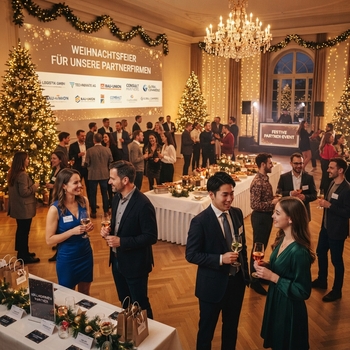 Betriebsausgabenabzug – und Vorteilsgewährung an die Teilnehmer andererseits – und die daraus resultierende Nichtabzugsfähigkeit der Aufwendungen, wenn die Freigrenze für Geschenke von 50 Euro pro Person nach § 4 Abs. 5 Nr. 1 EStG überschritten wird.
Das Finanzgericht Sachsen-Anhalt hatte aktuell über die steuerliche Behandlung der Aufwendungen für Weihnachts- bzw. Jahresabschlussveranstaltungen eines Unternehmens zu entscheiden, an denen Vertreter selbständiger Partnerfirmen teilnahmen. Die Veranstaltungen umfassten außer der Bewirtung ein Unterhaltungs- und Showprogramm sowie Hotelübernachtungen; ferner erfolgte eine Vorstellung von Produktneuheiten und die Ehrung erfolgreicher Geschäftspartner.
Ebenso wie das Finanzamt sah das Gericht in den Zuwendungen für künstlerische Unterhaltung und Übernachtungen an die Partnerfirmen Geschenke, die zu einkommensteuerpflichtigen Einkünften bei den Empfängern führen. Mit der Übernahme der Kosten habe das einladende Unternehmen den Partnerfirmen ohne rechtliche Verpflichtung unentgeltliche Vorteile zugewandt, die bei diesen grundsätzlich als gewerbliche Einkünfte zu versteuern seien.
Statt der Besteuerung beim Empfänger kann alternativ das zuwendende Unternehmen die pauschale Versteuerung nach § 37b EStG mit 30 % übernehmen. Da es sich dabei lediglich um eine besondere Erhebungsform der Einkommensteuer handelt und nur die Erzielung steuerpflichtiger Einkünfte durch den Empfänger voraussetzt, werden auch Zuwendungen an selbständige Geschäftspartner vom Anwendungsbereich der Vorschrift erfasst. Bemessungsgrundlage sind die Aufwendungen einschließlich Umsatzsteuer.
