Privates Veräußerungsgeschäft: Grundstücksübertragung im Rahmen des Zu
Autor: badewitz
geschrieben am 18.10.2026 11:42 Uhr, abgelegt in November 2026
Privates Veräußerungsgeschäft: Grundstücksübertragung im Rahmen des Zugewinnausgleichs als Anschaffung
Beträgt der Zeitraum zwischen Anschaffung und Veräußerung bei Grundstücken nicht mehr als 10 Jahre, ist ein dabei erzielter Gewinn im Rahmen der sonstigen Einkünfte als privates Veräußerungsgeschäft steuerpflichtig (§ 22 Nr. 2, § 23 EStG). Bei unentgeltlichem Erwerb sind dem Erwerber dabei sowohl der ursprüngliche Anschaffungszeitpunkt (für die Ermittlung des 10-Jahres-Zeitraums) als auch die ursprünglichen Anschaffungskosten zuzurechnen (§ 23 Abs. 1 Satz 3 EStG).
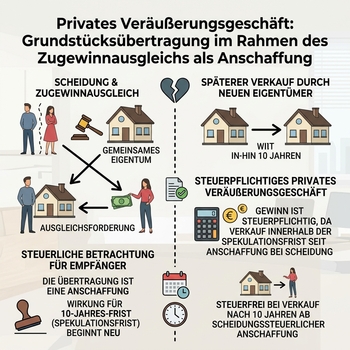
Werden in einem Scheidungsverfahren zum Ausgleich eines Zugewinnausgleichsanspruchs Grundstücke übertragen, ist daher von entscheidender Bedeutung, wie der Vorgang beim Erwerber der Grundstücke beurteilt wird. Bei einem unentgeltlichen Erwerb wäre der (weiter zurückliegende) Grundstückskauf maßgebend, bei einem entgeltlichen Erwerb erst die Übertragung im Rahmen des Zugewinnausgleichs, sodass zum steuerfreien Weiterkauf des übertragenen Grundstücks die 10-Jahres-Frist abgewartet werden müsste.
Nach der Rechtsprechung des Bundesfinanzhofs liegt insoweit ein entgeltlicher Vorgang vor. Die Zugewinnausgleichsforderung entsteht zwar unentgeltlich; es handelt sich dabei aber um eine Geldforderung, die durch die Grundstücksübertragung getilgt wird. Durch diese Aufrechnung wird der Vorgang zu einem entgeltlichen Erwerb.
Das Niedersächsische Finanzgericht hat jetzt entschieden, dass diese Grundsätze auch bei einem vorzeitigen Zugewinnausgleich – z. B. nach 3-jähriger Trennung – anzuwenden sind. Das soll auch dann gelten, wenn es letztlich nicht mehr zu einer Scheidung kommt, weil die Ehe vorher durch den Tod des Ehegatten beendet wird. Entscheidend ist, dass die Übertragung zur Abgeltung bzw. Anrechnung eines Zugewinnausgleichsanspruchs vereinbart worden ist.
