Zwangsläufigkeit von Fahrtkosten zur Pflege eines Angehörigen
Autor: badewitz
geschrieben am 18.10.2026 11:31 Uhr, abgelegt in November 2026
Zwangsläufigkeit von Fahrtkosten zur Pflege eines Angehörigen
Wird in der eigenen Wohnung oder in der Wohnung eines Pflegebedürftigen die Pflege persönlich und unentgeltlich durchgeführt, kann der Pflegende anstelle einer Steuerermäßigung nach § 33 EStG (außergewöhnliche Belastungen) regelmäßig den Pflege-Pauschbetrag nach § 33b EStG geltend machen; dieser beträgt:
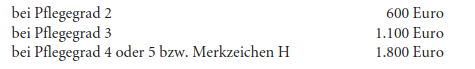
Eine zumutbare Belastung wird hier nicht angerechnet.
Voraussetzung für die Geltendmachung des Pflege-Pauschbetrags ist, dass eine persönliche Beziehung zum Betreuten besteht.
Das Finanzgericht Münster hat entschieden, dass mit der Pflege eines Angehörigen (im Streitfall der Mutter) im Zusammenhang stehende Aufwendungen für Fahrten zur Wohnung der schwerbehinderten und pflegebedürftigen Mutter sowie Fahrten zum Arzt oder zum Einkaufen vor Ort keine außergewöhnlichen Belastungen im Sinne von § 33 EStG darstellen, da diese Kosten als übliche familiäre Hilfeleistungen nicht als außergewöhnlich anzusehen sind. Nach Auffassung des Gerichts sind diese Aufwendungen auch nicht gem. § 33b EStG zwangsläufig entstanden. Denn die Pflegenden seien insbesondere nicht aus sittlichen Gründen verpflichtet gewesen, die Pflege und Dienstleistungen persönlich zu übernehmen, sondern hätten auch einen professionellen Pflegedienst in Anspruch nehmen können.
